W-8BEN 是交给付款方用来声明外国人身份的一张表
美国客户或平台在付款前发来一张 W-8BEN。这张表由谁保管、哪几栏和接单的人有关、签完能用到哪一天,IRS 的填表说明里都有。
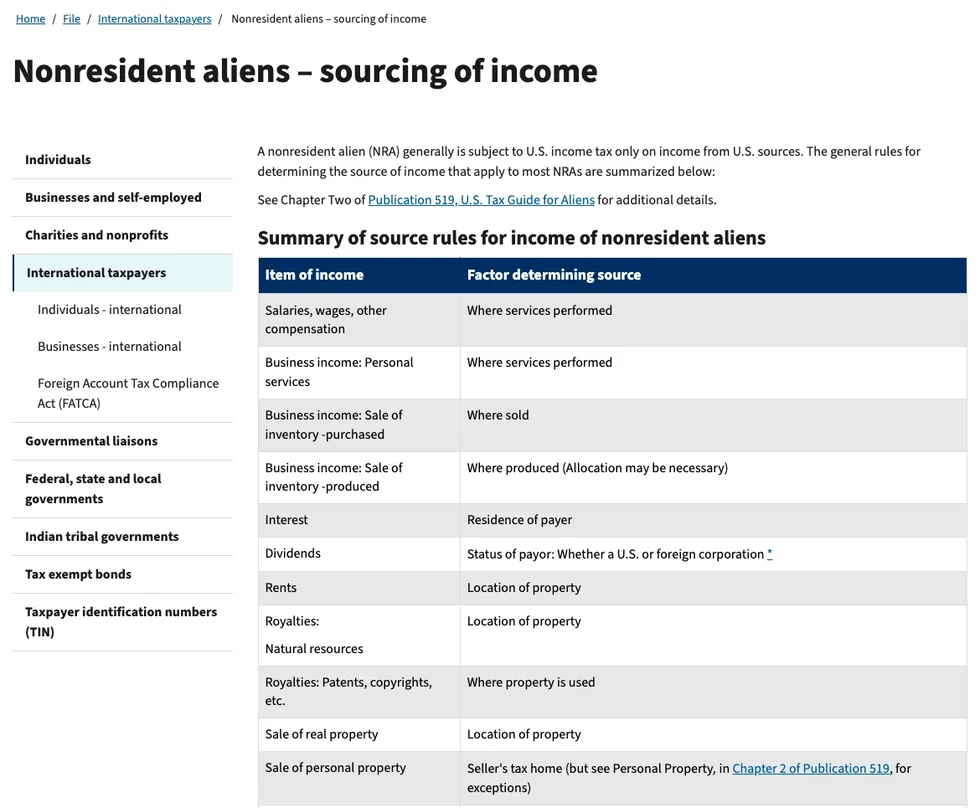
IRS 判劳务报酬的来源只列了一个因素:服务在哪里提供。活全程在美国境外做完,服务提供地不在美国,这笔报酬按这个因素就不算美国来源收入,而 30% 的税率针对的是外国人的美国来源收入。对方发来 W-8BEN,在付款之前照实填好、签字,交回给要表的客户或平台,不用寄给 IRS。
被要求提供而不交,付款方可能按 30% 的外国人预扣率,或者 24% 的备用预扣率先扣一笔再付。一张 3,000 美元的发票,按 30% 扣就是少收 900 美元。
人在美国境外干活的报酬算不算美国来源收入?
30% 这个数出自 IRS 的 W-8BEN 填表说明(Instructions for Form W-8BEN)开头:外国人从美国来源取得的几类收入,按 30% 的税率征税。清单里和接单有关的是劳务报酬,另外还有利息、股息、租金、特许权使用费等几类;前面那个限定对每一类都在:收入要来自美国。
来源怎么判,IRS 另有一张收入来源判定表。非居民外国人一般只就美国来源的收入缴美国所得税,表里按收入项目逐项给了判定因素。接单报酬对应前两行,利息和特许权使用费两行的判法不一样:
| 收入项目 | 来源按什么判 |
|---|---|
| 工资、薪金、其他报酬(Salaries, wages, other compensation) | 服务在哪里提供(Where services performed) |
| 经营收入里的个人劳务(Business income: Personal services) | 服务在哪里提供(Where services performed) |
| 利息(Interest) | 付款人的居住地(Residence of payer) |
| 专利、版权等的特许权使用费(Royalties: Patents, copyrights, etc.) | 财产在哪里使用(Where property is used) |
客户是美国公司、钱从美国的银行汇出,都不在劳务这两行的判定因素里;利息那一行才看付款人。专利、版权这类特许权使用费在表里单列一行,看的是财产在哪里使用,和劳务报酬分开判。
有一段活是飞到美国现场做的,情形就变了。IRS 讲个人劳务报酬预扣的那一页针对的正是这种:非居民外国人在美国境内提供劳务取得的报酬,付款方一般须按 30% 预扣,除非这笔报酬被明确豁免,或者适用累进预扣。遇到这种项目,把在美国境内干活的时间和内容如实告诉付款方;就这笔报酬主张免于预扣的,该交的表是 Form 8233 或 W-4。
这条来源规则管的只是美国这一头。你在自己的税务居民地要不要申报、怎么缴,由当地税法决定,和这张表交没交无关。
不交 W-8BEN 可能被按 30% 或 24% 预扣
填表说明对不交表的后果没有写死:被要求提供而没有提供,可能导致按 30% 的外国人预扣率,或者按备用预扣率扣缴。备用预扣率 IRS 公布的是 24%。扣不扣、按哪个率扣,发生在付款方那一头;你这一头能做的,是在款项付出之前把表交上去。
拿一张 3,000 美元的发票算:按 30% 预扣是 3,000 × 30% = 900 美元,到手 2,100 美元;按 24% 备用预扣是 3,000 × 24% = 720 美元,到手 2,280 美元。同一张发票,Upwork 的服务费最高 15%,也就是 3,000 × 15% = 450 美元,30% 预扣是它的两倍。
填好的 W-8BEN 交给付款方,不寄给 IRS
W-8BEN 的全名是 Certificate of Foreign Status of Beneficial Owner for United States Tax Withholding and Reporting (Individuals),个人用。它替你向付款方做这几项声明:
- 你不是美国人(U.S. person);
- 你是这笔收入的受益所有人(beneficial owner);
- 适用的话,你以协定国居民的身份,主张降低预扣率或免于预扣。
收表的一方叫预扣代理人(withholding agent),也就是付你钱的客户或平台。表交给向你要表的那一方,时间在款项付给你或记入你的账户之前。先开工后补表的项目,赶在第一笔款之前补上。
自己下载 PDF 来填,到 IRS 官网的 W-8BEN 表格页拿,那里挂的表格和填表说明都是 2021 年 10 月版(10/2021)。
表要由受益所有人本人签字并写上日期,有合法授权的代理人也可以代签。付款方可以允许电子签名,条件是电子签名能显示这张表由有权签字的人电子签署,例如带时间日期戳和一句已电子签署的声明。只在签名栏里打上自己的名字,不算电子签名。
W-8BEN、W-8BEN-E、W-9、8233 该填哪一张?
W-8BEN 只给非居民外国人个人用。下面这些情形,填表说明都指向了别的表:
| 你的情形 | 该交的表 |
|---|---|
| 外国实体(用公司名义接单、收款) | W-8BEN-E |
| 美国公民(住在美国境外也算),或其他美国人,包括居民外国人 | W-9 |
| 非居民外国人个人,在美国境内提供独立或受雇的个人劳务,并就这笔报酬主张免于预扣 | Form 8233 或 W-4 |
| 收入与在美国境内从事的贸易或经营有实际联系(通过合伙企业分配给你的除外) | W-8ECI |
个人算不算「美国人」,看身份:既不是美国公民、也不是居民外国人的个人,才是非居民外国人。居民外国人有两个测试,满足其中一个就算:绿卡测试,和实质居留测试。后者要同时满足当年在美国至少 31 天、三年加权合计至少 183 天,加权方法是当年的天数全算,前一年算 1/3,再前一年算 1/6。
连续三年每年在美国待 120 天:120 + 120 × 1/3 + 120 × 1/6 = 120 + 40 + 20 = 180 天,不到 183 天。IRS 讲实质居留测试(Substantial presence test)的页面还列了几类天数不计入的人,例如持 F、J、M、Q 签证并符合签证要求的学生。在美国待过较长时间的人,到那一页逐条核对后再定自己交哪张表。
接单收劳务款的人,W-8BEN 第 3 到 10 栏各在什么情形下要填
这几栏的必填条件不一样:第 6a、8 栏挂在金融账户上,第 9、10 栏只在主张协定待遇时才用。地址、居民地、税号照你的实际情况写。
- 第 3 栏,永久居住地址(Permanent residence address):填你主张自己是其税务居民的那个国家里的地址。金融机构的地址、邮政信箱、只用来收信的地址都不能填。在任何国家都没有税务居民身份的人,填平时居住的地方。收信地址和它不同,才另填第 4 栏。
- 第 5 栏,美国税号(SSN 或 ITIN):有 SSN 就填。说明要求在这一栏提供美国税号的,主要是主张协定待遇、第 6 栏又没有提供税务居民地签发的税号的人,这种情形原则上要提供 ITIN;ITIN 用 Form W-7 向 IRS 申请。
- 第 6a 栏,外国税号(FTIN):交表是为了收客户或平台的劳务款时,先看自己是不是说明要求必填的那种情形。说明只对一种情形要求必填:你用这张表证明自己是某个金融账户的持有人,账户开在金融机构的美国机构,并且收到要在 Form 1042-S 上申报的美国来源收入。这种情形里,美国属地居民,以及居民地在 IRS「不签发外国税号的辖区」名单上的人除外。主张协定待遇的人,也可以在 6a 填居民地签发的税号,代替第 5 栏的美国税号。
- 第 6b 栏:属于 6a 所说的账户持有人,而当地法律不要求你取得税号(包括当地不发税号),可以勾选。
- 第 8 栏,出生日期:必填条件和 6a 挂在同一类金融账户上,说明要求在金融机构的美国机构持有这类账户的人填写。格式是 MM-DD-YYYY,月在前、年在后,1956 年 4 月 15 日写成 04-15-1956。按年、月、日的习惯写成 1956-04-15,格式就错了。
- 第 9 栏:说明只要求主张协定待遇的人填,写你按协定算作其居民的那个国家。
- 第 10 栏:同样只和协定待遇有关,并且只在你主张的待遇还要满足第 9 栏和签字声明以外的条件时使用,例子有协定对不同类型的特许权使用费定了不同预扣率,以及外国学生和研究人员主张协定待遇。
劳务报酬在各个协定里的条件和税率,要到协定原文里查。美国签过的所得税协定,IRS 官网有一份清单;动第 9、10 栏之前,先确认按那份协定的条款,你算不算和美国签协定的那个国家的居民。
W-8BEN 有效期到签字后第三个日历年的 12 月 31 日
一般情况下,一份 W-8BEN 从签字那天起生效,到其后第三个日历年的最后一天为止。IRS 自己举的例子:2015 年 9 月 30 日签的表,有效到 2018 年 12 月 31 日。2016、2017、2018 是签字之后的三个日历年,签字当年剩下的三个月另外多出来。
换成现在的年份:2026 年 1 月 5 日签的表,往后数 2027、2028、2029 三个日历年,有效到 2029 年 12 月 31 日,将近四年;2026 年 12 月 20 日签的表,同样到 2029 年 12 月 31 日,只比三年多十来天。同一年里签得早晚,到期日是同一天。
填表说明还提到,符合一定条件的 W-8BEN 不设到期日,会一直有效到情况发生变化。付款方通知你表要到期、请你重交时,按通知办。
到期之前,表也会因为情况变化而失效。表上任何一项信息变得不正确,你必须在变化发生后 30 天内通知预扣代理人或付款方,并提交新的 W-8BEN 或其他适用的表。地址变动分两种看:只用这张表证明外国人身份的,地址改到美国算情况变化,在同一个外国境内搬家、或者搬到另一个外国,一般不算;用这张表主张了协定待遇的,搬到美国、或者搬出原先主张协定待遇的那个国家,都算情况变化,要在搬家后 30 天内通知。成了美国的居民外国人,该交的表换成 W-9;原先这笔收入变成与美国境内经营有实际联系的收入,W-8BEN 对它不再有效,要交 W-8ECI。
两个付款方同时来要表的时候
平台和客户都来要表,W-8BEN 要各交一份吗?
每个预扣代理人一般都要单独收一份 W-8BEN,直接付款的客户是一个,向你要表的平台是另一个。填表说明专门提到支付结算机构(收单机构或第三方结算组织):你是外国个人,作为收款方从它那里收款,它来要这张表,你就应当提供。两份表各自从签字那天起计有效期,到期年份分开记。