Transferencia internacional, pago en euros o pago en el Reino Unido: cuándo se coteja el nombre del beneficiario
No se le contesta igual a un cliente que te reenvía el comprobante de la transferencia que a uno que te reenvía el aviso de su banco de que el nombre no coincide: la diferencia está en la vía por la que viaja el dinero.
En las transferencias internacionales,ICBC (Industrial and Commercial Bank of China), en su guía para recibir transferencias del exterior en cuentas personales en China continental, pide el nombre en pinyin, igual al del documento de identidad o al del titular de la cuenta; Standard Chartered Hong Kong, en las transferencias que envía, exige que el nombre del beneficiario sea igual al registro del banco que recibe. Una transferencia con el nombre distinto puede tardar en acreditarse o ser rechazada. Si te pagan con una transferencia en euros dentro de la zona del euro, a un IBAN de una entidad de la zona, desde el 9 de octubre de 2025 el banco de tu cliente le consulta el nombre a tu banco antes de que él confirme el pago; en los pagos dentro del Reino Unido, el nombre también puede cotejarse cuando tu cliente da de alta al beneficiario. En estos dos casos, si el nombre no coincide, lo que ve tu cliente es un aviso, y el dinero todavía no salió. En cualquiera de las tres vías, mándale ya el nombre del titular y el número de cuenta tal como figuran en tu banco, y pídele que los compare letra por letra con los que él escribió.
| Vía del pago | En qué paso se coteja el nombre | Qué pasa si no coincide | Qué le das al cliente |
|---|---|---|---|
| Transferencia internacional a tu cuenta bancaria | Standard Chartered Hong Kong exige, en las transferencias que envía, que el nombre sea igual al registro del banco que recibe; en qué paso se revisa, pregúntaselo a tu banco | Puede no acreditarse o ser rechazada; en qué estado está esa transferencia te lo dice tu banco | El nombre del titular como lo registra tu banco (ICBC en China lo pide en pinyin), el número de cuenta completo, el nombre completo del banco y su código SWIFT |
| Pago en euros dentro de la zona del euro (tu cuenta tiene un IBAN de una entidad de la zona) | Antes de que tu cliente confirme el pago, su banco le consulta al tuyo | Tu cliente ve «Casi coincidente» o «No coincidente»: puede seguir o cancelar; si sigue, el dinero va al IBAN que escribió | El nombre del titular y el IBAN, copiados tal cual de los datos de la cuenta |
| Pago dentro del Reino Unido | Cuando tu cliente da de alta un beneficiario o cambia sus datos, antes de enviar | Puede recibir un aviso de coincidencia aproximada o de no coincidencia y corregir antes de que el pago salga | El nombre registrado en la cuenta, el sort code y el número de cuenta |
Transferencia internacional a tu cuenta: qué piden ICBC y Standard Chartered Hong Kong sobre el nombre del beneficiario
La guía de ICBC para recibir transferencias del exterior en cuentas personales, una página en chino, le pide al beneficiario que antes del envío le pase a quien paga las instrucciones de ruteo de ICBC para esa moneda y un conjunto de datos: el nombre en pinyin del chino mandarín, igual al de su documento de identidad o al del titular de la cuenta; el número completo de la cuenta multidivisa a la vista o de la tarjeta; el nombre completo del banco, Industrial and Commercial Bank of China; su código SWIFT, y un teléfono y una dirección postal en inglés. Si el cliente no está seguro de cómo llenar la solicitud de transferencia, ICBC propone que le muestre esas instrucciones a un empleado del banco desde el que envía y le pida ayuda.
El banco que envía también le pone condiciones al nombre: quien envía tiene que escribir el nombre del beneficiario igual al registro del banco que recibe, y en los envíos a China tiene que coincidir exactamente con el nombre que figura en ese registro, según la página de transferencias de Standard Chartered Hong Kong. Una de las preguntas de la página es por qué se rechazó una transferencia a China porque el nombre del beneficiario no era el mismo; la respuesta es esa regla, con la recomendación de escribir el nombre en pinyin.
Cuando el dinero no llega, ICBC le indica al beneficiario que confirme con quien envió si los datos del beneficiario que escribió eran correctos, si la cuenta de destino es una cuenta multidivisa a la vista y si el nombre del beneficiario coincide con el titular de la cuenta. Si todo eso está bien, el rastreo de un pago del exterior que no llegó lo tiene que pedir quien envió, desde su banco.
Pídele a tu cliente el comprobante de la transferencia y compáralo campo por campo con los datos que te dio tu banco.
Hay un estado intermedio, descrito en las preguntas frecuentes del servicio offshore de Shanghai Pudong Development Bank (SPDB), también en chino: el dinero llegó a SPDB offshore pero todavía no se abonó en la cuenta, queda en suspenso. Cuando al titular de la cuenta le avisan que una transferencia recibida quedó en suspenso, tiene que contactar enseguida a quien envió, para que este mande, por medio del banco que hizo el envío original, un mensaje de modificación, es decir, un mensaje que corrige los datos de esa transferencia. SPDB offshore acredita el dinero solo cuando recibe el mensaje de corrección correcto. Para devolver la transferencia, según el caso, le pide al titular una instrucción escrita en la que acepte la devolución.
Esa es la respuesta de SPDB a sus clientes de cuentas offshore sobre el trámite que sigue al suspenso. Si el nombre del comprobante de verdad no es el del titular, pregúntale a tu banco si el dinero llegó y en qué estado está, si hace falta que el banco que envió mande una corrección, qué diferencias dejan una transferencia en suspenso y si procede igual que SPDB. En ese trámite, la corrección la inicia quien envió, desde su banco, y a ti te toca darle los datos de cobro correctos: el nombre del titular y el número de cuenta.
¿Por qué el banco de tu cliente en la zona del euro dice que el nombre del beneficiario no coincide?
Lo que sigue se aplica cuando le das a tu cliente un IBAN de una entidad de la zona del euro y el pago es una transferencia en euros dentro de la zona. Si los euros van a tu cuenta en un banco latinoamericano, viajan como transferencia internacional, la vía de la sección anterior.
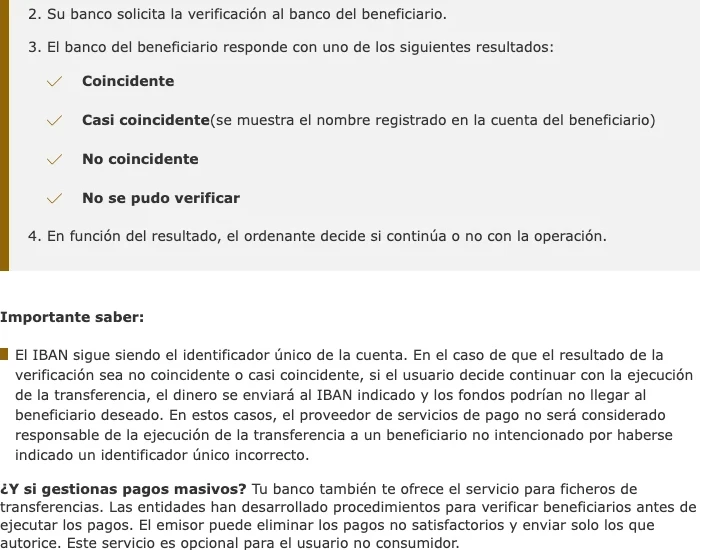
El aviso de nombre no coincidente sale de un servicio que empezó en la zona del euro el 9 de octubre de 2025. El Portal del Cliente Bancario del Banco de España lo presenta así: en las transferencias en euros, ordinarias o inmediatas, los proveedores de servicios de pago deberán ofrecer gratuitamente la verificación del beneficiario. El ordenante inicia la transferencia, su banco solicita la verificación al banco del beneficiario y este responde con uno de cuatro resultados; con eso, el ordenante decide si continúa o no con la operación:
- Coincidente;
- Casi coincidente, y en ese caso se muestra el nombre registrado en la cuenta del beneficiario;
- No coincidente;
- No se pudo verificar.
Quien responde esa consulta es tu banco. Si a tu cliente le sale «Casi coincidente» o «No coincidente», revisa si el nombre que le mandaste es exactamente el que tiene registrado tu banco, y pídele que vuelva a revisar el IBAN.
Con «Casi coincidente» o «No coincidente», tu cliente puede seguir adelante de todos modos. El IBAN sigue siendo el identificador único de la cuenta, es decir, el número que señala esa cuenta y no otra: el dinero se envía al IBAN indicado y los fondos podrían no llegar a quien tu cliente quería pagarle. En ese caso, el proveedor de servicios de pago no responde por haber enviado la transferencia a un beneficiario no intencionado cuando el IBAN indicado era incorrecto.
El otro desenlace es que tu cliente, ante el aviso, decida no seguir con la operación. En la factura y en tus datos de cobro, escribe el nombre del titular tal cual figura en la cuenta y agrega el IBAN.
En los pagos dentro del Reino Unido, el aviso de nombre no coincidente aparece antes de enviar
Si tienes un sort code y un número de cuenta del Reino Unido y tu cliente te paga desde un banco británico, ese pago puede pasar por un servicio de cotejo del nombre llamado Confirmation of Payee. Pay.UK, que lo presenta, lo limita a los pagos dentro del Reino Unido: permite cotejar, antes de iniciar el pago, el nombre de la cuenta y también si es una cuenta personal o de empresa.
Cuando tu cliente da de alta un beneficiario nuevo o cambia los datos de uno que ya tenía, el banco puede cotejar el nombre de la cuenta además del sort code y el número; el aviso le dice si hay coincidencia, coincidencia aproximada o no coincidencia (match, close match o no match), y puede corregir antes de que el pago salga, como explica el regulador británico de sistemas de pago, el Payment Systems Regulator. Mándale a tu cliente británico el nombre registrado en la cuenta y pídele que lo deje igual en los datos del beneficiario antes de pagar.
¿Por qué puede acreditarse una transferencia con el nombre del beneficiario mal escrito?
Un reglamento británico y un código uniforme de Estados Unidos dicen, cada uno a su manera, cuándo un pago ejecutado según un identificador o un número se da por bien ejecutado.
El artículo 90 de las Payment Services Regulations 2017 del Reino Unido se aplica a los servicios de pago que prestan entidades establecidas en el Reino Unido. Si la orden de pago se ejecutó de acuerdo con el identificador único que dio el usuario, se considera correctamente ejecutada respecto del beneficiario al que apunta ese identificador; si el usuario dio más información que la exigida, la entidad solo responde por ejecutar el pago según el identificador único. Si el identificador era incorrecto, la entidad no responde por la falta de ejecución o por la ejecución defectuosa, pero tiene que hacer esfuerzos razonables para recuperar el dinero. Cuando solo una de las dos entidades, la de quien paga o la de quien cobra, está en el Reino Unido, estas reglas cubren solo la parte de la operación que se completa en el Reino Unido.
De la orden de pago en la que el nombre y el número de cuenta del beneficiario apuntan a personas distintas se ocupa la sección 4A-207 del Código Comercial Uniforme (Uniform Commercial Code) de Estados Unidos. Si el banco del beneficiario no sabe que apuntan a personas distintas, salvo lo que dispone el inciso (c) de esa misma sección, puede tomar el número como la identificación del beneficiario y no necesita comprobar si nombre y número corresponden a la misma persona. Si el banco sabe que no coinciden, rige otra regla. Ese es el texto uniforme del código; lo que adoptó cada estado hay que buscarlo en su propia ley.
Con esas dos reglas, una transferencia con el nombre mal escrito todavía puede acreditarse según el número de cuenta; y si el número está mal, el dinero puede ir a la cuenta de ese número aunque el nombre esté perfecto. El número de cuenta, el IBAN o el sort code que le mandes al cliente, cópialos y pégalos; no los escribas a mano.
Transferencia devuelta o enviada a un número equivocado: trámites y costos para recuperarla
La explicación de Bank of China sobre transferencias al exterior, en chino, se refiere a las transferencias que salen de ese banco: antes de que el dinero entre en la cuenta del beneficiario, quien envió puede pedir la devolución con su documento de identidad, el comprobante de la transferencia y el comprobante de la comisión cobrada.
Cuando la transferencia pasa por otros bancos que la reenvían hasta el banco que recibe, cada uno descuenta una comisión por el reenvío, lo que se conoce como comisión de banco intermediario; por eso, dice Bank of China, al devolver una transferencia así el monto devuelto siempre es menor que el enviado. Si a tu cliente le pasa eso, antes de reenviar acuerden quién pone la diferencia.
Cuando el dinero salió con un identificador equivocado y hay que recuperarlo, el artículo 90 del reglamento británico agrega algunas reglas, solo para los pagos que caen dentro de ese reglamento. La entidad de quien paga puede cobrar por recuperar el dinero si así lo acordó con su usuario en el contrato marco; conviene que tu cliente pregunte si cobra antes de pedirle que lo recupere. La entidad de quien cobra tiene que colaborar y entregar la información pertinente para recuperar los fondos. Si no se pueden recuperar y quien paga lo pide por escrito, la entidad tiene que darle toda la información pertinente que tenga, para que reclame el dinero por su cuenta.
Qué contestarle al cliente que te reenvía un aviso de verificación o una devolución
Mi cliente paga en euros y su banco le muestra «Casi coincidente»: ¿le digo que siga?
Pídele antes que te mande el nombre que le aparece en el aviso. Con «Casi coincidente», a quien paga se le muestra el nombre registrado en la cuenta del beneficiario. Si es exactamente el nombre del titular de tu cuenta, que cambie el nombre del beneficiario por ese y pague; si es un nombre que no conoces, que se detenga y vuelva a revisar el IBAN que le enviaste, porque si sigue, el dinero va al IBAN que escribió.
¿La empresa que paga facturas en euros con un fichero de transferencias también pasa por la verificación del nombre?
Puede pasar por ella cuando tu cuenta tiene un IBAN de una entidad de la zona del euro. El Banco de España explica que los bancos ofrecen el servicio también para ficheros de transferencias y que quien emite el fichero puede eliminar los pagos con resultado no satisfactorio y enviar solo los que autorice; agrega que, para el usuario no consumidor, el servicio es opcional. Si la empresa que te paga lo usa o no, pregúntaselo a su área de finanzas.
La transferencia fue rechazada y devuelta: ¿le pido al cliente que la reenvíe enseguida?
Mejor que la reenvíe cuando el dinero ya haya vuelto a su cuenta y los datos de cobro estén revisados. Así lo hace Standard Chartered Hong Kong con las transferencias que envía: si un banco intermediario o el banco que recibe la rechaza, el dinero vuelve a la cuenta de cargo del ordenante y el banco le manda un aviso de devolución; si no se completó porque los datos del beneficiario eran incorrectos, le recomienda contactar al beneficiario, actualizar los datos y volver a intentarlo. Pídele a tu cliente que te reenvíe ese aviso de devolución.
Si la transferencia ya se acreditó y el cliente pide la devolución, ¿hace falta mi consentimiento?
En las transferencias que salen de Bank of China, cuando el dinero ya entró en la cuenta del beneficiario, la devolución solo se tramita con el consentimiento del beneficiario; así lo dice la explicación del banco sobre transferencias al exterior. Cuando tu banco te pida el consentimiento, habla antes con el cliente: por qué hay que devolver ese dinero y cómo lo va a enviar de nuevo.