Tu cliente de Estados Unidos pregunta «ACH or wire?»: primero fíjate si tienes una cuenta de cobro en EE. UU.
Para recibir un ACH o una wire doméstica necesitas una cuenta de cobro en Estados Unidos; sin ella, al cliente le queda la transferencia internacional a tu banco. Abajo verás cómo saber si puedes abrir una desde Latinoamérica y qué contestarle.
Con una cuenta así (routing number y número de cuenta), lo más simple para el cliente es el ACH, y de tu lado normalmente tampoco te cuesta nada.
En la mayor parte de Latinoamérica, Wise no excluye tu país de sus datos de cuenta en USD; qué más hace falta lo explico en ¿Puedo recibir ACH desde Latinoamérica?.
Qué es el ACH: una red que solo corre dentro de Estados Unidos
El ACH es una red de compensación por lotes entre bancos de Estados Unidos, con reglas que fija Nacha. En la página donde presenta el ACH, Nacha dice que esta red llega a todas las cuentas de bancos y cooperativas de crédito de Estados Unidos: es una red doméstica. La cuenta de tu banco local no está en esa red. Cuando el cliente elige ACH en su banca en línea, en los datos del beneficiario tiene que ingresar un routing number y un número de cuenta de EE. UU., y ahí no entra una cuenta de un banco de tu país.
En cuanto a la velocidad, Nacha dice que un pago ACH puede procesarse en cuestión de horas el mismo día hábil, o programarse para el día hábil siguiente o para dos días hábiles después; la red liquida pagos cuatro veces al día. Para ti significa que, cuando el cliente dice «ya pagué», el dinero puede llegar ese mismo día o puede que él haya programado la fecha y se acredite uno o dos días hábiles después. Si entra en una plataforma de cobro, hay que sumar su propio plazo de acreditación, que en Wise es de hasta 4 días hábiles. Si reclamas apenas el cliente lo envió, lo más probable es que todavía no se haya cumplido el plazo. Si ya pasó el plazo y el dinero no aparece, sigue paso a paso El cliente dice que ya pagó y en tu cuenta no hay nada: cómo ubicar el dinero.
¿Por qué los clientes de Estados Unidos preguntan tanto por el ACH? La página de ayuda de Wise lo dice claramente: el ACH es el medio de pago más común en EE. UU. y para quien paga suele ser gratis o tener una comisión baja. Si el cliente te pregunta si puede pagarte por ACH, lo más probable es que quiera ahorrarse la comisión de la wire: la misma página dice que a quien envía una wire le cuesta normalmente entre 20 y 30 dólares.
«Wire» son dos cosas: la transferencia doméstica de EE. UU. y la internacional
En español decimos «transferencia» para casi todo; un cliente de Estados Unidos lo separa bien. Cuando dice wire, por defecto suele referirse a una domestic wire, una transferencia dentro de Estados Unidos. Esas transferencias normalmente pasan por Fedwire, el servicio de la Reserva Federal, y la página donde la Fed lo presenta dice que los pagos acreditados en las cuentas maestras de los bancos participantes tienen carácter final: la liquidación entre bancos a través de la cuenta maestra en la Reserva Federal, una vez hecha, está hecha.
La domestic wire pide lo mismo que el ACH: routing number y número de cuenta de EE. UU. Con los datos de cuenta en USD de Wise, por ejemplo, el ACH y la domestic wire usan el mismo routing number y el mismo número de cuenta. Por eso la idea de «si no puedo recibir ACH, que me mande una wire» es cierta a medias: quien no puede recibir ACH, por lo general tampoco puede recibir una domestic wire, porque las dos chocan con el mismo requisito.
Lo que queda es la transferencia internacional (international wire), que viaja por mensajes SWIFT: el dinero sale del banco del cliente en Estados Unidos y llega a tu banco local. En este caso lo que le pasas al cliente no es un routing number, sino los datos que te da tu banco para recibir transferencias internacionales en dólares; lo habitual es el código SWIFT, el nombre del titular, el número de cuenta y el nombre completo y la dirección del banco. El problema de este camino es que en el medio puede haber uno o dos bancos intermediarios, y cada uno puede descontar una parte del monto; de ahí viene casi siempre que lo acreditado no coincida con lo facturado. Cómo descuentan los intermediarios y cómo acordar con el cliente quién paga está explicado en detalle en Transferencia SWIFT: cuánto se queda cada banco intermediario y cómo evitar una comisión de más; aquí no lo repito.
ACH, wire doméstica o SWIFT: plazos, costos y reversiones
Los números marcados como «según Wise» salen de la página de ayuda de Wise sobre cómo recibir dinero con los datos de cuenta en USD y describen lo que pasa cuando el dinero entra en una cuenta en USD de Wise. Si tu dirección está en uno de los lugares donde Wise no da esos datos, usa la tabla solo para ver en qué se diferencian las tres vías; en una transferencia internacional a tu banco local, la comisión y el plazo los fija tu banco.
| Vía de pago | Plazo de acreditación (según Wise) | Comisión por recibir (según Wise) | Cuánto paga el cliente | ¿Se puede revertir una vez acreditado? |
|---|---|---|---|---|
| ACH | Normalmente en horas, hasta 4 días hábiles | Sin comisión | La ayuda de Wise dice que suele ser gratis o de comisión baja | Quien paga puede pedir la reversión por los errores que enumeran las reglas (entrada duplicada, beneficiario equivocado, monto equivocado, entre otros), dentro de los 5 días hábiles bancarios posteriores a la fecha de liquidación |
| Transferencia doméstica de EE. UU. (domestic wire) | Normalmente en minutos, hasta 1 día hábil | 6,11 dólares | La ayuda de Wise dice que quien envía suele pagar entre 20 y 30 dólares | Entre bancos se liquida por Fedwire, y esa liquidación es final |
| Transferencia internacional (SWIFT) | Normalmente 1 día hábil, a veces hasta 6 días hábiles | 6,11 dólares | Lo que cobre el banco del cliente por una transferencia internacional | — |
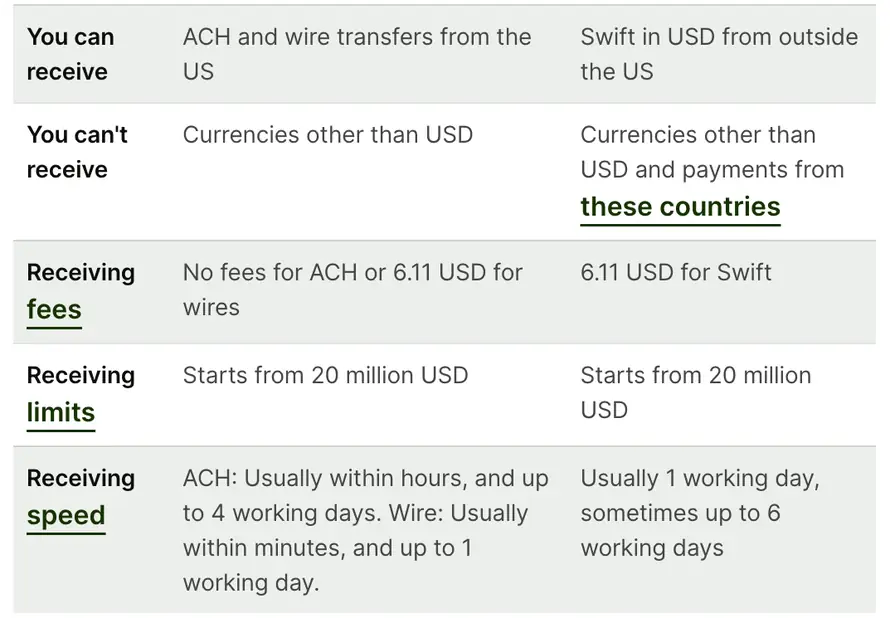
En la columna de comisión por recibir, la de las wires es fija por operación: mientras más pequeño es el monto, más pesa esa comisión fija en proporción.
Reversión. Del ACH se suele decir que «se puede devolver» o que «no se puede devolver», y ninguna de las dos cosas es exacta. La regla de reversiones de Nacha dice que quien paga puede pedir una reversión por los errores que la regla enumera, como una entrada duplicada, un beneficiario equivocado o un monto equivocado, y que el plazo es de 5 días hábiles bancarios después de la fecha de liquidación del pago erróneo. No es que el cliente pueda devolverlo cuando quiera, ni que una vez acreditado ya no se pueda tocar nunca. El carácter final de la domestic wire se refiere a la liquidación entre bancos a través de la cuenta maestra en la Reserva Federal; no quiere decir que tu propio banco no pueda revisar un pago concreto.
¿Puedo recibir ACH desde Latinoamérica?
Con Wise, depende del país: según la página de Wise (revisada en 2026-09), de Latinoamérica solo Venezuela y Cuba están en su lista de exclusiones, pero la página pone además una condición previa. Esa página de ayuda, «Can I get USD account details?», dice que puedes obtener datos de cuenta en USD si tu dirección está en un país donde Wise te permite abrir esa moneda (en inglés, «a country where you can open a currency»), y a continuación escribe «You can't get USD account details if your address is in:» seguido de una lista. De Latinoamérica, en esa lista solo aparecen Venezuela y Cuba; también están, entre otros, China, Nigeria, Pakistán, Rusia y Turquía. México, Colombia, Argentina, Perú y Chile no figuran. No figurar en la lista no basta por sí solo: si además Wise te deja abrir un saldo en USD desde tu país, obtienes un routing number y un número de cuenta para pasarle al cliente, y con eso puedes recibir tanto ACH como domestic wires.
Si tu dirección está en Venezuela o en Cuba, Wise no te da esos datos: no tienes routing number ni número de cuenta que darle al cliente, y por esa vía no puedes recibir ACH ni domestic wire. Hay dos cosas que valen para todos. La lista puede cambiar, así que ábrela tú antes de contar con ella y quédate con lo que diga ese día. Y lo que cuenta es la dirección que tienes registrada en Wise: no pongas una dirección donde no vives para conseguir la cuenta en dólares.
Otras plataformas de cobro tienen reglas distintas. Antes de abrir una cuenta, revisa en su página de cuentas y en la de comisiones tres cosas:
- si abre cuentas de cobro en USD para el país donde vives;
- si lo que te da es un routing number y un número de cuenta que reciben ACH, o solo datos para recibir por SWIFT; fíjate también si acepta domestic wires;
- cuánto descuenta por recibir un ACH y por recibir una wire, y cuánto más por retirar a la cuenta de tu banco local.
Cuando encuentres las tres respuestas por escrito en su propia página, solo entonces pásale los datos al cliente. Para una comparación general de las dos cuentas de cobro más usadas, mira Wise o Payoneer: cuál conviene para cobrar del exterior siendo freelance.
El cliente te pide los datos de cobro: contesta según la cuenta que tienes
Antes de contestar, ten claro qué tienes en la mano; no respondas «cualquiera me sirve» solo para seguirle la corriente. Hay dos casos.
Tienes una cuenta de cobro en Estados Unidos
Pásale el nombre del titular, el routing number y el número de cuenta tal como aparecen en la página de tu cuenta, y dile que puede usar las vías que esa página indique. En Wise, el ACH y la domestic wire comparten los mismos datos; en otras plataformas fíjate si la página dice que acepta wires y si la wire usa otro routing number. Si tu cuenta no descuenta nada por recibir un ACH (en Wise es así), según la tabla de arriba el ACH es lo más barato para los dos lados, y puedes sugerirle directamente que pague por ACH. El nombre y la dirección del banco, y cualquier otro dato adicional, cópialos tal cual figuran en la página de la cuenta, sin traducirlos ni abreviarlos.
Solo tienes una cuenta en tu banco local
Dile directamente que no puedes recibir ACH y pídele una transferencia internacional. No armes los datos de cobro por tu cuenta: pídele a tu banco los datos para recibir transferencias internacionales en dólares, confirma de paso que esa cuenta puede recibirlas y pásaselos al cliente tal cual. Lo habitual es el código SWIFT, el nombre del titular, el número de cuenta y el nombre completo y la dirección del banco; algunos bancos del cliente piden además tu dirección. Pregúntale también a tu banco cómo acredita un ingreso en dólares. Y recuérdale al cliente que, al enviarla, elija international wire y no domestic wire. Si conviene acordar OUR o SHA y cuánta diferencia puede haber, vuelve a la guía de bancos intermediarios para hacer la cuenta.
Si tienes una cuenta de cobro en EE. UU.: I can receive [ACH / ACH and domestic wires]. ACH is usually the cheaper option on your side. My account details: Account holder: [name] / Routing number: [routing number] / Account number: [account number] / Bank: [bank name and address as shown on my account page].
Si solo tienes una cuenta en tu banco local: I don't have a US bank account, so I can't receive ACH or domestic wires. Please send an international wire (SWIFT) to: Beneficiary name: [name] / Beneficiary address: [your address] / Account number: [account number] / Bank: [bank name and address] / SWIFT code: [SWIFT code].
Si es tu primer cliente de Estados Unidos y todavía no tienes armado el circuito de cobro, el recorrido completo está en Cómo recibir pagos del exterior como freelancer y que no se los coman las comisiones.
Preguntas frecuentes
El cliente dice que el ACH es más barato, ¿me lo puede mandar por ACH a la cuenta de mi banco local?
No. El ACH solo llega a cuentas de bancos y cooperativas de crédito de Estados Unidos: en los datos del beneficiario hay que ingresar un routing number y un número de cuenta de EE. UU., y la cuenta de un banco de tu país no entra ahí.
Si no puedo recibir ACH, ¿me sirve que el cliente mande una domestic wire?
Tampoco. La domestic wire también necesita una cuenta en Estados Unidos, y en Wise las dos usan el mismo routing number y el mismo número de cuenta. Sin esa cuenta, lo único que queda es la transferencia internacional.
Si el cliente pagó por ACH, ¿puede recuperar el dinero unos días después?
Según la regla de reversiones de Nacha, quien paga puede revertir un pago por los errores que la regla enumera, como una entrada duplicada, un beneficiario equivocado o un monto equivocado, y tiene que hacerlo dentro de los 5 días hábiles bancarios posteriores a la fecha de liquidación. Un pago normal y correcto no entra en esos casos.
El cliente dice que ya envió el pago y a mí no me llega, ¿qué hago?
Si el pago va a una cuenta en Estados Unidos, compáralo primero con los plazos de la tabla de arriba; si va a tu banco local, pregúntale a tu banco cuántos días suele tardar. Si ya pasó el plazo normal y no llegó, vuelve a la guía sobre pagos que no llegan que mencioné más arriba y revisa tramo por tramo: los datos de cobro, los bancos intermediarios y la acreditación en tu banco.