美国客户问你「ACH or wire」,先看你手上有没有美国收款账户
美国客户问一句「ACH or wire?」,不知道怎么回?ACH 和美国境内电汇都得打进一个美国收款账户,你有没有这个账户,决定了你能收哪一种。
ACH 和美国境内电汇,都要求你有一个美国的收款账户,也就是一个 routing number 加一个账号。有这个账户,客户走 ACH 最省事,你这头通常也不花钱;没有,客户就只能走国际电汇(SWIFT),把钱打到你国内的银行卡上。
注册了 Wise,不等于就有了美国账户。地址在中国大陆的,这条走不通:Wise 帮助中心专门回答「能不能拿到美元账户信息」的那一页,把 China 列在拿不到的地区清单里。换句话说,用中国大陆地址开的 Wise,收不了 ACH,也收不了美国境内电汇。
ACH 是什么:一张只在美国境内跑的网
ACH 是美国银行之间批量清算的一套网络,规则由 Nacha 制定。Nacha 在介绍 ACH 的页面里说,这张网覆盖所有美国银行和信用社账户。按 Nacha 的介绍,这是一张覆盖美国银行和信用社账户的境内网络。你在国内开的银行卡不在这张网上,客户在网银里选 ACH,收款方那一栏要填的是美国的 routing number 和账号,填不进一个中国的银行账户。
速度上,Nacha 的说法是:ACH 付款可以在同一个工作日内几小时处理完,也可以排到下一个或两个工作日之后;整张网一天结算四次。对你来说,客户说「付了」,有可能当天就到,也有可能是他排了日期,钱一两个工作日后才入账;打进收款平台还要算它自己的入账时间,Wise 写的是最长 4 个工作日。刚发起就追着问,往往是时间没到。真等过了头还没见钱,按《客户说钱早就打了,账上却什么都没有》那篇一步步查。
美国客户为什么爱问 ACH?Wise 帮助页写得很直白:ACH 是美国最常见的付款方式,对付款方来说通常免费,或者只收一笔较低的费用。客户问你「能不能 ACH」,多半是想省那笔电汇费:同一页还说,电汇的付款方通常要付 20–30 美元。
「电汇」其实是两件事:美国境内电汇和国际电汇
中文里一个「电汇」,美国客户那边分得很清楚。他说 wire,默认往往是 domestic wire,也就是美国境内电汇。境内电汇一般走的是美联储的 Fedwire,美联储介绍这项服务的页面说,参与银行在联储主账户上收到的款项具有最终性:银行之间经联储主账户的结算,结清了就是结清了。
境内电汇同样要一个美国账户。以 Wise 的美元账户信息为例,ACH 和境内电汇用的是同一个 routing number 加同一个账号。所以「我收不了 ACH,那让客户电汇总可以吧」这句话只对了一半:收不了 ACH 的人,通常也收不了境内电汇,两者卡在同一个地方。
剩下那条是国际电汇(international wire),走 SWIFT 报文,钱从客户的美国银行出发,落到你国内的银行。这时候用不上 routing number,给客户的是开户行给你的美元汇入英文收款信息,常见有 SWIFT 代码、收款人姓名拼音、账号、银行英文全称和地址。这条路的麻烦在于中途可能经过一两家中间行,每过一家都可能从本金里扣一道,到账金额对不上合同常常就是这么来的。中间行怎么扣、客户付费方式怎么约,都在《银行电汇收款,中间行到底扣了你多少?》里拆过,这里不重复。
三条路摆在一起:慢在哪、谁花钱、能不能被撤回
表里标 Wise 的数都来自 Wise 帮助中心美元收款页(2026 年 9 月页面),它说的是钱打进 Wise 美元账户时的情况。地址在中国大陆的用户拿不到这套账户信息,所以这组数只拿来看三条路之间差在哪;打到国内银行卡的国际电汇,收费和时效看你的开户行。
| 付款方式 | 到账速度(Wise 口径) | 收款费(Wise 口径) | 客户那头花多少 | 到账后能不能被撤回 |
|---|---|---|---|---|
| ACH | 通常几小时内,最长 4 个工作日 | 不收费 | Wise 帮助页说通常免费,或费用较低 | 付款方可对规则列明的差错(重复入账、收款人错、金额错等)发起冲正,须在结算日后 5 个银行工作日内 |
| 美国境内电汇 | 通常几分钟,最长 1 个工作日 | 6.11 美元 | Wise 帮助页说付款方通常要付 20–30 美元 | 银行间经 Fedwire 结算,结算具有最终性 |
| 国际电汇(SWIFT) | 通常 1 个工作日,有时最长 6 个工作日 | 6.11 美元 | 按客户银行的国际电汇收费 | — |
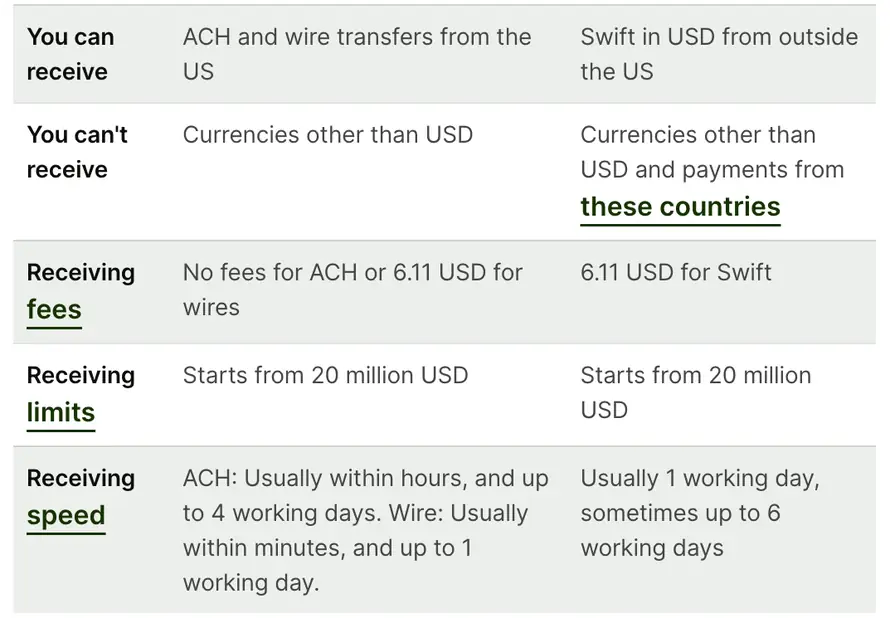
收款费那一列,电汇按笔固定收,金额越小,这笔固定费占的比例越高。
撤回。ACH 常被说成「能退」或者「退不了」,两种说法都不准。Nacha 的冲正规则写的是:付款方能发起冲正的,是规则列明的差错,比如重复入账、收款人弄错、金额弄错;时限是这笔错误款项结算日之后的 5 个银行工作日。不是客户想退就能退,也不是入了账就永远动不了。境内电汇那一格说的最终性,指的是银行之间经联储主账户的结算,它不代表你自己的收款行不会对某笔钱做复核。
人在中国大陆,能收 ACH 吗?
用 Wise 的话,不能。Wise 帮助中心《Can I get USD account details?》那页写的是「You can't get USD account details if your address is in:」,后面的清单里有 China,同一张清单上还有阿富汗、孟加拉国、尼日利亚、巴基斯坦、俄罗斯、土耳其等。拿不到美元账户信息,就没有 routing number 和账号可以给客户,ACH 和境内电汇自然都收不了。这里看的是你在 Wise 登记的地址,别为了拿美元账户去填不是自己住址的地址。
别的收款服务政策各不相同,开户之前自己去它的账户页和费用页看三件事:
- 它给不给你所在的地区开美元收款账户;
- 给出来的是能收 ACH 的 routing number 加账号,还是只能收 SWIFT 的信息,能不能收境内电汇也看一眼;
- 收 ACH、收电汇各扣多少,提现回国内银行卡再扣多少。
三件事都在它自己的页面上找到白纸黑字,再把账户信息发给客户。两家常见收款账户的整体比较,可以看《Wise 还是 Payoneer?》。
客户问你要收款信息,照你手上的账户回
回客户之前,先弄清自己手上到底有什么,别顺着对方的问题答「都行」。分两种情况。
手上有美国收款账户
把账户页上显示的账户名、routing number、账号发过去。账户页写明能收哪几种,就告诉客户哪几种。Wise 的美元账户信息 ACH 和境内电汇共用一套;别家要看账户页写没写支持 wire、wire 用的 routing number 是不是另一个。如果你的账户收 ACH 不扣费(Wise 是这样),按上面那张表,ACH 对双方都更省,可以直接建议客户走 ACH。银行名称、地址这类附加信息,照账户页原样抄,别自己翻译或缩写。
只有国内银行卡
直接告诉客户你收不了 ACH,请他走国际电汇。收款信息别自己拼:找开户行要一份美元汇入的英文收款信息,顺便确认这张卡能收美元汇入,再原样发给客户。常见有 SWIFT 代码、收款人姓名拼音、账号、银行英文全称和地址;有的客户银行还会要你的地址。还要提醒一句,发起时选 international wire,不是 domestic wire。至于要不要跟客户约定 OUR 还是 SHA、差出来多少钱,回到电汇那篇去算。
有美国收款账户:I can receive [ACH / ACH and domestic wires]. ACH is usually the cheaper option on your side. My account details: Account holder: [name] / Routing number: [routing number] / Account number: [account number] / Bank: [bank name and address as shown on my account page].
只有国内银行卡:I don't have a US bank account, so I can't receive ACH or domestic wires. Please send an international wire (SWIFT) to: Beneficiary name: [name] / Beneficiary address: [your address] / Account number: [account number] / Bank: [bank name and address] / SWIFT code: [SWIFT code].
第一次接美国客户、整条收款流程还没理顺的,从报价到钱进卡的完整路线在《第一次接境外单,钱怎么收?》里。
几个常被追问的小问题
客户说 ACH 便宜,能不能让他 ACH 打到我国内的卡?
不能。ACH 只覆盖美国的银行和信用社账户,收款方要填美国的 routing number 和账号,国内银行卡填不进去。
收不了 ACH,让客户走美国境内电汇行不行?
同样不行。境内电汇也要美国账户,在 Wise 上两者还共用同一个 routing number 和账号。没有美国账户,能走的只有国际电汇。
客户用 ACH 付了,过几天能把钱要回去吗?
按 Nacha 的冲正规则,付款方能冲正的是规则列明的差错,比如重复入账、收款人错、金额错,而且要在结算日后 5 个银行工作日内。正常付清的一笔款,不在这几种情形里。
客户说款已经发出,我这边一直没到怎么办?
打进美国账户的,先对照上面那张表的时效;打到国内银行卡的,问开户行一般要几天。确认过了正常时间还没到,再回到前面提过的到账排查那篇,从收款信息、中间行到银行入账逐段查。