Pediste OUR y la transferencia llegó con menos: fue tu banco o un intermediario
Si con OUR aun así te llega menos, lo primero es ubicar dónde se quedó la diferencia: en tu propio banco o en un banco del camino. En el primer caso, pregúntale a tu banco qué cobra por acreditar; en el segundo, pídele a tu cliente que su banco le entregue el detalle de los descuentos.
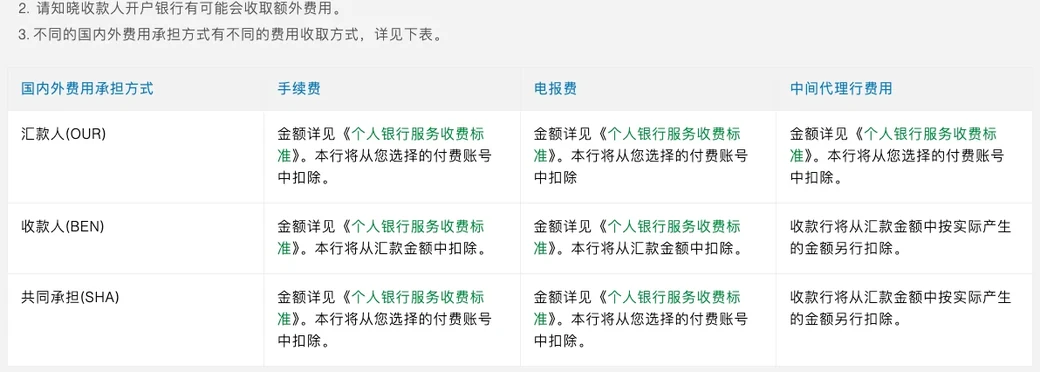
Las indicaciones de Standard Chartered (China) para transferencias al exterior, una página en chino, separan el costo de un envío en tres partes: la comisión, el cargo por mensaje SWIFT (el banco lo llama gastos de télex o cable) y los gastos de bancos corresponsales, que son lo que cobran los bancos intermediarios del camino. Si tu cliente elige la opción a cargo del ordenante (OUR), como le pediste, las tres se debitan de la cuenta de cargo que él indique y no salen del monto transferido.
Si aun así te acreditan menos de lo facturado, hay dos explicaciones: tu propio banco cobró algo aparte por acreditar, o algún banco del camino no respetó la instrucción de gastos y descontó de todos modos del monto transferido. Y cuando el banco de tu cliente y tu cuenta están los dos dentro de la Unión Europea, o los dos dentro del Reino Unido, el reparto de los gastos lo fija una norma.
Con OUR, lo que cobra tu banco por acreditar se pregunta aparte
Standard Chartered (China) le advierte al ordenante que el banco del beneficiario puede cobrar comisiones adicionales. En la página de transferencias para empresas de UOB, en Singapur, OUR quiere decir que el ordenante paga todos los gastos bancarios, incluidos los del banco del beneficiario, y que el beneficiario recibe el monto completo. Para sus propios clientes que reciben transferencias, UOB tiene aparte una tabla de comisiones por transferencias recibidas.
Si tu banco cobra o no ese concepto es algo que tienes que preguntar tú: al recibir una transferencia en moneda extranjera, ¿descuenta algo al acreditar?, ¿es un cargo fijo por operación o un porcentaje? La cifra que te den es la que tienes que sumar por tu cuenta al presupuesto.
Llegaron unos dólares menos y el aviso de crédito no muestra el descuento: ¿quién lo cobró?
La página de UOB responde justo esa duda de un cliente que recibe: a la transferencia acreditada le faltan 5 dólares estadounidenses y el aviso de crédito (credit advice) no los muestra. Es una comisión que el banco corresponsal de UOB para dólares cobra por procesar la operación. No la descuenta UOB, y por eso no aparece en su aviso. Cuando el ordenante indica SHA o BEN en la instrucción de pago, es práctica de mercado que los bancos intermediarios descuenten su comisión del monto transferido.
Por eso el primer paso es saber qué indicó de verdad tu cliente. Pídele el comprobante de la transferencia y mira el campo de gastos. Si dice SHA, el descuento de los intermediarios entra en lo habitual, y lo que toca conversar es cómo se acuerda el próximo pago.
Si el comprobante dice OUR, el dinero llegó incompleto de todos modos y el aviso de crédito de tu banco tampoco muestra ese descuento, hay que buscar del lado de quien envió. Sobre las transferencias que emite con OUR, UOB aclara que no se hace responsable si alguno de sus corresponsales o el banco del beneficiario no cumple la instrucción de gastos y las comisiones se descuentan del monto transferido, ni si el pago completo no llega a la cuenta del beneficiario por cualquier otro motivo. Pídele a tu cliente que su banco le entregue el detalle de los descuentos de esa transferencia y le diga qué banco los hizo. Distinto es que el cliente diga que ya pagó y en tu cuenta no aparezca nada: ahí lo que se rastrea es en qué banco quedó detenido el dinero.
En UOB, con OUR el pago puede salir completo, y para pagos en dólares el banco pide además marcarlo como /FULLPAY/. Si tu cliente va a enviar dólares, puede preguntarle antes a su banco si el pago completo lleva alguna marca aparte; /FULLPAY/ es la forma de hacerlo de UOB.
¿El cliente dice que su banco no lo deja elegir OUR? Hay reglas escritas para pagos dentro de la UE, dentro del Reino Unido y para envíos personales desde EE. UU.
Tres tipos de pago tienen norma propia. En la Unión Europea y en el Reino Unido cuenta dónde están los bancos de las dos partes, y en la Unión cuenta además la moneda; en Estados Unidos cuenta para qué se envía el dinero.
| Tipo de pago | Regla escrita | Qué implica para lo que recibes |
|---|---|---|
| Los bancos de las dos partes están en la Unión Europea | Directiva europea de servicios de pago (PSD2, Directiva (UE) 2015/2366), artículo 62, apartado 2: cada parte paga lo que cobra su propio proveedor, sea cual sea la moneda. Artículo 81: se transfiere el monto completo y nadie en el camino puede descontar gastos del monto transferido; rige solo para pagos en euros u otra moneda de un Estado miembro y no se aplica a pagos en dólares | Los gastos de tu lado los pagas tú. En pagos en euros u otra moneda de un Estado miembro, si acordaste con tu entidad que descuente primero sus gastos, tiene que informarte por separado el monto completo y los gastos |
| Los bancos de las dos partes están en el Reino Unido | Payment Services Regulations 2017, artículo 66, apartado (2), en el original regulation 66(2): cada parte paga lo que cobra su propio proveedor | Lo que cobra la entidad de tu lado lo pagas tú |
| Un cliente de Estados Unidos envía al exterior con fines personales o familiares | Regla estadounidense sobre remesas (12 CFR § 1005.31): antes del pago, al ordenante se le informan Other Fees y Total to Recipient | Total to Recipient no resta lo que cobre tu entidad por acreditar; lo acreditado puede ser menos que esa cifra |
| Las demás transferencias internacionales, incluidos los pagos en que una sola de las dos entidades está en la Unión o en el Reino Unido y los que un cliente de Estados Unidos hace por su negocio | No se cumple la condición de ninguna de las tres reglas anteriores | Rige la opción de gastos que ofrezca el banco de quien envía |
La directiva europea de servicios de pago, en su artículo 62, apartado 2, regula las operaciones de pago dentro de la Unión: cuando los proveedores de servicios de pago (bancos o entidades de pago) del ordenante y del beneficiario están los dos en la Unión, o cuando en la operación interviene un único proveedor y está en la Unión, cada parte paga lo que cobra su propio proveedor. Si tu cuenta está en una entidad de la Unión y tu cliente también paga desde un banco de la Unión, tu caso cae en ese apartado. En esa situación, cuando el cliente te contesta que su banco no lo deja elegir OUR, la regla que hay detrás es esta.
El artículo 81 trata del monto y suma una condición a las anteriores: que el pago sea en euros o en otra moneda de un Estado miembro. En ese caso, el proveedor del ordenante, el del beneficiario y los intermediarios tienen que transferir el monto completo de la operación y no pueden descontar gastos del monto transferido. Tú y tu propia entidad pueden acordar otra cosa: que esta descuente sus gastos antes de acreditarte; entonces, en la información que te entrega tienen que figurar por separado el monto completo de la operación y los gastos. Si un pago en euros entre dos entidades de la Unión te llegó con menos, busca en el detalle de la acreditación ese gasto informado aparte. Si el pago es en dólares, el artículo 81 no se aplica aunque las dos entidades estén en la Unión; el artículo 62, apartado 2, se sigue aplicando.
Cuando una sola de las dos entidades está en la Unión, ni el artículo 62, apartado 2, ni el artículo 81 se aplican, sea cual sea la moneda. Es el caso si tu cuenta está fuera de la Unión, por ejemplo en un banco de América Latina, y tu cliente transfiere desde un banco de la Unión: si puede elegir OUR y cuánto más le cuesta, que se lo pregunte a su banco.
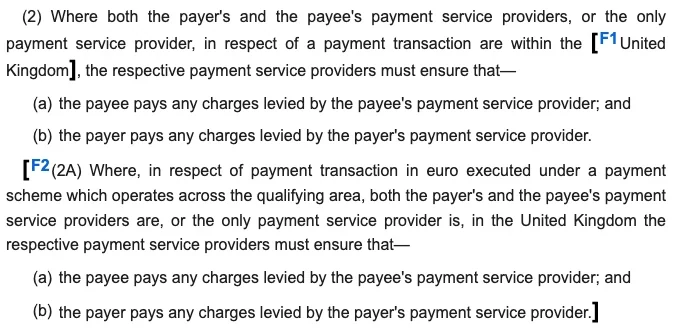
En el reparto de los gastos, la regla británica es la misma. El artículo 66 de las Payment Services Regulations 2017, en su apartado (2), exige que, cuando los proveedores del ordenante y del beneficiario están los dos en el Reino Unido, o el único proveedor está en el Reino Unido, el beneficiario y el ordenante paguen cada uno lo que cobra su propio proveedor. Los pagos en euros ejecutados bajo un esquema de pagos que opera en el Reino Unido y el Espacio Económico Europeo van por el apartado (2A), que exige lo mismo con la misma condición: los dos proveedores, o el único, en el Reino Unido.
Si quien paga es una empresa de Estados Unidos, lo que sigue no se aplica: la regla estadounidense sobre remesas solo cubre los envíos que un consumidor pide, principalmente con fines personales, familiares o del hogar, hacia un destinatario en el exterior. Cuando tu cliente te paga con ese fin, la entidad que hace el envío tiene que entregarle una divulgación (un aviso con los datos del envío) antes de que pague y, además, un recibo. Dos de sus datos te interesan, Other Fees y Total to Recipient (la entidad puede usar términos equivalentes), y los dos van en la moneda en que se reciben los fondos. Other Fees son las comisiones que cobran sobre ese envío terceros distintos de la entidad que lo hace, pero no incluye lo que cobre tu propia entidad por acreditar, salvo que esta actúe como agente de la entidad que envía. Total to Recipient tampoco resta ese cargo; cuando una comisión de ese tipo se aplica o puede aplicarse, la divulgación lleva una declaración que avisa que el destinatario puede recibir menos que esa cifra.
Pídele al cliente que te reenvíe la divulgación o el recibo. Si lo acreditado es menos que Total to Recipient, revisa primero qué cobra tu entidad por acreditar.
Cómo escribir en la factura quién paga los gastos, o cobrar por monto neto recibido
Con las tres letras OUR solas en la factura, puede que tu cliente no encuentre la opción en su banca en línea, porque no todos los bancos la llaman OUR. En Standard Chartered (China) las tres opciones se llaman, traducidas del chino, ordenante (OUR), beneficiario (BEN) y compartido (SHA). En la banca en línea de Standard Chartered Hong Kong los nombres, también en chino, son otros: para que la comisión del banco del exterior la pague quien envía se elige «yo». Para que la pague el beneficiario se elige «pago compartido». En las instrucciones de transferencias de Bank of China (Hong Kong) hay dos, a cargo del ordenante y a cargo del beneficiario. En la factura y en el presupuesto conviene escribir la idea como una frase completa, una línea en español y otra en inglés:
- Todos los gastos bancarios de esta transferencia, incluidos los de bancos corresponsales, corren por cuenta del ordenante; al emitirla, elegir la opción de gastos OUR (a cargo del ordenante).
- All bank charges, including correspondent bank charges, are to be paid by the remitter (charge option: OUR).
Esas dos líneas cubren los gastos del banco emisor y de los bancos del camino; lo que cobra tu propio banco por acreditar lo sigues sumando al presupuesto. Si el banco de tu cliente no ofrece OUR, o no quieres apostar a que todos los bancos del camino cumplan, puedes acordar en cambio un monto neto acreditado: el importe de la factura es lo que efectivamente entra en tu cuenta, y la diferencia la completa el cliente con otra transferencia o se suma al período siguiente.
Conviene que tu cliente averigüe antes de firmar cuánto más le cuesta OUR. En Bank of China (Hong Kong), con la opción a cargo del ordenante el banco tiene derecho a cobrar por adelantado los gastos de bancos corresponsales al enviar la transferencia; lo cobrado por adelantado no se devuelve y, si lo efectivamente cobrado supera el adelanto, el banco tiene derecho a recuperar la diferencia. El banco advierte además que, como esta opción implica más trabajo, lo que los bancos le cobran al ordenante suele ser más que cuando paga el beneficiario. En Standard Chartered Hong Kong, la opción a cargo de quien envía debita de su cuenta un mínimo de 250 dólares de Hong Kong. UOB se lo avisa directamente a los clientes que envían: OUR puede ser la modalidad de mayor costo, y pueden optar por SHA o BEN. Todo eso es dinero que pone de más quien paga; en trabajos de monto grande, quién lo asume se negocia junto con el precio.
Sobre cuánto descuentan los intermediarios, la tabla de referencia de comisiones de bancos corresponsales de Commonwealth Bank, de Australia, publica promedios: USD 6 para envíos en dólares a Estados Unidos y USD 16 al resto del mundo; EUR 12 para envíos en euros, tanto a la eurozona como al resto del mundo. Las cifras van en la moneda enviada y salen de datos de terceros de julio de 2020 a junio de 2021. El banco aclara que son solo una guía, que el monto real puede variar y que no incluyen las comisiones de procesamiento que cobre el banco del beneficiario, así que sirven para una estimación aproximada.
Qué hacer si no se pudo acordar OUR o si el descuento ya está hecho
¿Conviene aceptar la transferencia si el cliente insiste en BEN?
Se puede aceptar, pero sumando los gastos al presupuesto. Según la tabla de gastos de Standard Chartered (China), con la opción a cargo del beneficiario (BEN) la comisión y el cargo por mensaje SWIFT del banco emisor se descuentan del monto transferido, y los gastos de bancos corresponsales los descuenta aparte el banco receptor, también del monto transferido, por el monto que realmente cobren. Frente a la opción de gastos compartidos (SHA), a lo acreditado se le restan además esos dos conceptos del banco emisor: la comisión y el cargo por mensaje SWIFT.
¿Se puede modificar o cancelar una transferencia que el cliente ya envió?
En las transferencias ordenadas por la banca en línea de Standard Chartered Hong Kong, una instrucción ya procesada no se puede modificar ni cancelar. Cualquier cambio o cancelación necesita el consentimiento del intermediario de pago, del banco corresponsal y del banco receptor; el ordenante tiene que hacerlo en una sucursal y el banco cobra un cargo por servicio de 250 dólares de Hong Kong. En otros bancos, que tu cliente lo consulte con el suyo. Si la diferencia es pequeña, es más simple que la complete en el pago siguiente.
¿Se puede pedir que no se cobre la comisión que descontó un banco intermediario?
Cuando el ordenante indicó SHA o BEN en la instrucción de pago, UOB (Singapur) no puede eximir la comisión de procesamiento que los intermediarios descuentan del monto transferido: la cobra el banco corresponsal que le procesa los dólares. Si las entidades del ordenante y del beneficiario están las dos en la Unión Europea y el pago es en euros u otra moneda de un Estado miembro, hay otra regla: ante un descuento distinto del acordado, el artículo 81, apartado 3, de la directiva europea de servicios de pago obliga a la entidad del ordenante a asegurar que el beneficiario reciba el monto completo; en ese caso, quien paga lo plantea ante su banco. Si el pago es en dólares, esa regla no se aplica.