客户每电汇一笔美元进你的 Wise 账户都要收 6.11 美元固定费
Wise 美元账户对电汇和 Swift 按笔收固定费,金额越小越吃亏;客户改走 ACH,收款这一头一般不花钱。
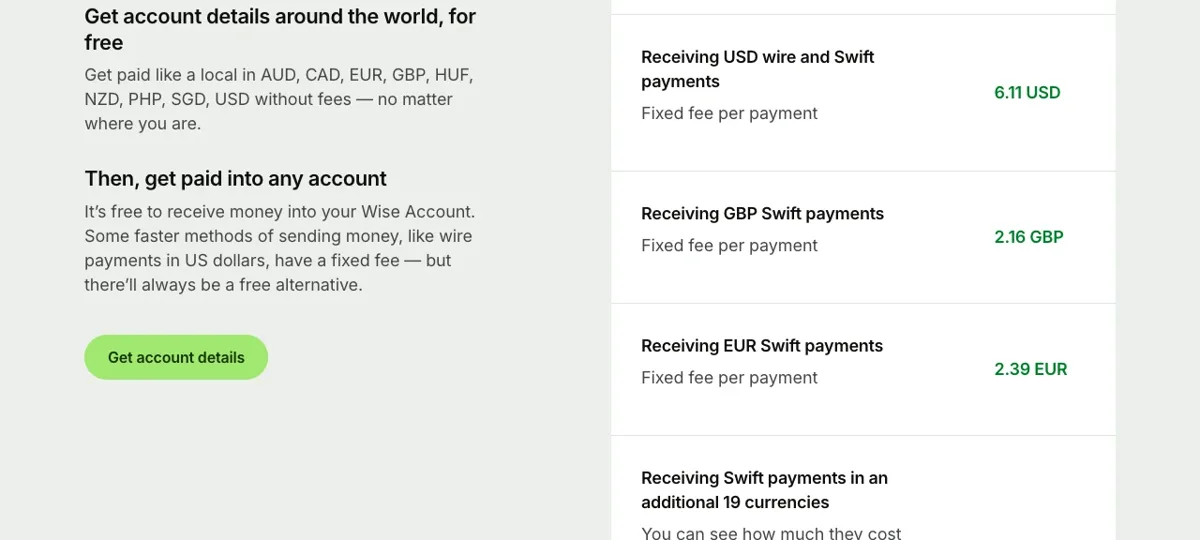
美国客户用 ACH 付一张 1,000 美元的发票,Wise 美元账户这一头不收收款费;同一笔钱如果走美国境内电汇,或者客户人在美国境外走 Swift,每到一笔收 6.11 美元。这是Wise 美国区收款定价页标的固定费,按笔算,和金额大小无关。
客户问你要 ACH 还是 wire 的时候,能走 ACH 就请他走 ACH。他那边只能电汇,就尽量把几张发票并成一笔再汇。人在美国以外的客户只能用 Swift,这时要多防两件事:沿途银行另扣的钱,和因为信息不全被退回。
Wise 美元账户按客户的付款方式决定收不收费
同一套美元账户,收费看的是钱从哪条路进来。收款费以定价页为准,到账时间见帮助中心的美元账户信息说明。
| 客户怎么付 | 发给他哪套信息 | 你这头每笔收款费 | 到账时间(多数情况 / 最长) |
|---|---|---|---|
| 美国境内 ACH(direct deposit) | 美国本地信息:routing number + 账号 | 免费;注册在加拿大、荷兰的企业账户收一笔小额费用 | 几小时内 / 4 个工作日 |
| 美国境内电汇(domestic wire) | 同上,和 ACH 共用一套 | 6.11 美元 | 几分钟内 / 1 个工作日 |
| 美国境外汇美元(Swift) | 国际信息:Swift/BIC + 账号 + 收款银行名称和地址 | 6.11 美元,沿途代理行另扣的不在内 | 1 个工作日 / 6 个工作日 |
收款进账户本身是免费的,美元电汇这类更快的方式才按笔收固定费,定价页左栏还补了一句“there’ll always be a free alternative”。落到美元上,这条免费的路就是 ACH:帮助中心写明,各币种的国内收款里只有美元的境内电汇收费,美元 ACH 收款免费。
英镑 Swift 每笔 2.16 英镑,欧元 Swift 每笔 2.39 欧元;另外 19 种货币也能收 Swift,费用在定价页单独一栏点开看。表里这些数是美国区页面的报价,Swift 收款费按地区列,户开在别的地区,到定价页顶部切到自己的地区再核一遍。
每月收四笔小额电汇,光固定费就是 24.44 美元
固定费不看金额,单笔越小,费用占比越高。假设同一位客户一个月里付你 1,000 美元货款,比三种付法,只算你这头的收款费,不含客户银行和沿途银行的费用:
| 付法 | 笔数 | 收款费合计 | 占货款 |
|---|---|---|---|
| 一次电汇 1,000 美元 | 1 | 6.11 美元 | 6.11 ÷ 1,000 ≈ 0.61% |
| 分 4 次电汇,每次 250 美元 | 4 | 4 × 6.11 = 24.44 美元 | 24.44 ÷ 1,000 ≈ 2.44% |
| 一次 ACH 1,000 美元 | 1 | 0 | 0 |
分四笔比一次电汇多出 24.44 − 6.11 = 18.33 美元;四笔都改走 ACH,这 24.44 美元一分不用付。一次电汇时落到你手上的是 1,000 − 6.11 = 993.89 美元,换成 ACH 就是整 1,000 美元。
客户那头也在花钱。帮助中心提到,美国境内电汇通常要汇款人付 20 到 30 美元,同样拆成四笔,他那边就是 80 到 120 美元。长期合作、按里程碑付款的客户,把付款节点和收款方式一起写进报价单:每个节点走 ACH,或者约定攒到月底合成一笔电汇,两边都少掏几笔固定费。
让美国客户走 ACH 要把哪几项账户信息发给他
美元账户信息要先开出来:在主账户里添加美元,再点 Get your account details,按提示走完。开好以后,美国境内付款用本地这一套:
- 全名,和你 Wise 账户上显示的名字一致;
- routing number,ACH 和电汇用同一个,尾号是 3150、9519、9628 中的一个;
- 账号(account number);
- 账户类型:Checking。
ACH 和美国境内电汇共用这套信息,客户在网银里点的是哪一种,决定了你这头扣不扣那笔固定费。所以发信息时把「请用 ACH 付款」写在同一封邮件里,别等钱到了才发现他点了 wire。
客户填表时还有两处会卡住。一是网银表单里常有收款银行的下拉列表,请他手动填账号信息,别从列表里挑银行名;二是有的银行会要 e-teller ID,这个账户没有这一项,直接告诉客户即可。你手上还没有美国本地收款信息、不确定能不能收 ACH 的,先看美国客户付款走 ACH 还是电汇?先看你能不能收 ACH。
境外客户用 Swift 汇美元时钱会在哪几处被扣
客户的美元账户开在美国以外,就只能走 Swift。发给他的是国际这一套信息:全名、Swift/BIC、账号,以及收款银行的名称和地址,这几项在账户信息页里都能看到。汇款信息里一定要带上你的地址,没有地址的 Swift 款会被拒收。
从客户点下汇出到钱进你的账户,能从这笔钱里扣费的有三处:
- 客户那家银行收的汇出费,钱到账户之前可能就已经扣掉,多少要客户问他的银行;
- 沿途的代理行(correspondent bank),可能在这笔款上加收自己的费用;
- 到账时你这头的 6.11 美元收款费。
前两项的金额,你在账户这一头看不到。假设发票是 2,000 美元,扣掉收款费应剩 2,000 − 6.11 = 1,993.89 美元,实际到账比这个数还少,差出来的那部分基本就出在前两项上,该拿着回单去问客户的银行。
中间行那一道怎么让它少扣,见银行电汇收款手续费 · 中间行扣费怎么少;已经约定由客户承担全部费用、到账还是少了的,对照让客户按 OUR 电汇,到账还是少了一笔一项项排查。
美元汇款被退回给客户的情形和退回要等多久
下面这些情况,钱会回到汇款人那里,你这头看不到入账:
- 汇进美元账户信息的不是美元。这套信息只收美元,别的币种会被退回给汇款人。
- Swift 汇款没带你的地址。
- 款项从不受理的国家或地区发出。境外 Swift 美元大部分地方都能汇,例外名单从美元账户信息说明里的链接点进去看。
- 客户填错了账户信息。这种款可能被原路退回,也可能根本到不了你的账户。
填错信息退回的,美国境内付款通常 3 到 5 个工作日回到汇款人那里,国际 Swift 要 5 到 10 个工作日。过了这段时间钱还没回去,让客户找他的银行发起追踪;汇到错误信息上的钱,Wise 那边查不到。
有些地区的用户开不了美元账户信息,还可以用英镑账户信息收美元的 Swift 汇款。客户问你要信息之前,先在账户里确认自己开出来的是哪一套,再照上面对应的那几项发过去。
收 ACH 偶尔也要付费,外币和大额到账另有处理
Wise 收 ACH 真的完全免费吗?
美元 ACH(direct deposit)收款不收收款费,例外是注册在加拿大或荷兰的企业账户,这类账户收 ACH 有一笔小额费用。客户那家银行自己收不收汇出费另算,这部分请客户问他的银行。
Wise 收英镑和欧元的 Swift 要扣多少?
也是按笔收固定费:英镑 Swift 每笔 2.16 英镑,欧元 Swift 每笔 2.39 欧元,不随金额变。英镑、欧元走当地的国内转账(非 Swift)免费,客户能用本地转账的,就别让他走 Swift。
一次收几万美元 Wise 会要求补材料吗?
多数货币收款没有金额上限,美元账户信息的收款限额从 2,000 万美元起。收到一笔大额后,可能会被问到你和汇款人的关系或这笔钱的用途,这是监管要求;收款前不用提前交材料,审核按笔进行。
客户把欧元汇进我的 Wise 美元账户会怎样?
这笔钱会被退回给客户。美元账户信息只收美元,手上是欧元的客户,请他改用你的欧元账户信息汇;这套信息也能收 SEPA 区以外发来的 Swift,支持 5 种货币。另一个办法是请他在自己的银行换成美元再汇。